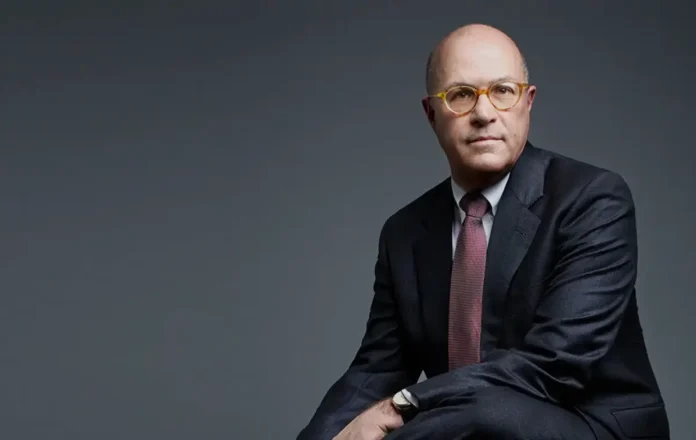
J. Christopher Giancarlo, poznat kao „CryptoDad”, smatra da će blockchain, digitalni novac i tokenizacija imovine iz temelja promijeniti financijski sustav. Hoće li tradicionalne banke uspjeti pratiti promjene ili će dio njihovih poslova preuzeti nove digitalne platforme?
Kriptovalute su od eksperimenta tehnoloških entuzijasta postale ozbiljna tema za investitore, banke, kompanije i državne regulatore. No, dok javnost uglavnom prati kretanje cijene Bitcoina, možda najvažnije promjene događaju se daleko od očiju malih investitora.
J. Christopher Giancarlo, bivši predsjednik američkog CFTC-a i jedan od poznatijih zagovornika financijskih inovacija, vjeruje da digitalna transformacija novca tek ulazi u svoju najvažniju fazu.
U intervjuu koji je s njim vodio Matthew Partridge, Giancarlo govori o političkoj podršci kriptovalutama, budućnosti dolara, blockchain tehnologiji i investicijskim mogućnostima nove digitalne ekonomije.
Od američkog regulatora do „CryptoDad-a”
Kako ste dobili nadimak „CryptoDad” i zbog čega ste postali zagovornik kriptovaluta?
J. Christopher Giancarlo: Kada sam preuzeo dužnost predsjednika CFTC-a, shvatio sam da regulatori moraju bolje razumjeti tehnologiju koju pokušavaju nadzirati. U jednom trenutku čak smo organizirali demonstraciju rudarenja Bitcoina u konferencijskoj dvorani predsjednika Komisije.
Pravi trenutak preokreta dogodio se tijekom saslušanja u američkom Senatu. Objasnio sam senatorima da kriptovalute nisu samo predmet špekulacija, nego tehnologija koju mlađe generacije prihvaćaju i razvijaju. Ako želimo razumjeti budućnost financija, ne možemo je unaprijed odbaciti.
Nakon tog nastupa industrija me prozvala „CryptoDad”. Nadimak mi je ostao, a vjerujem da dobro opisuje moj pristup: inovacije treba razumjeti, a zatim odgovorno regulirati.
Zašto je digitalni novac postao političko i gospodarsko pitanje?
Smatrate li da politička podrška kriptovalutama može ubrzati njihovo prihvaćanje?
J. Christopher Giancarlo: Kriptovalute predstavljaju dio šire tehnološke transformacije. Riječ je o području koje povezuje blockchain, umjetnu inteligenciju, financijske tehnologije i nove modele poslovanja.
Države koje prepoznaju potencijal tih inovacija mogu razvijati nove industrije, privlačiti kapital i stvarati radna mjesta. Nasuprot tome, pretjerano restriktivan pristup može usporiti razvoj i potaknuti preseljenje inovativnih kompanija na druga tržišta. Zbog toga je važno da političari i regulatori ne promatraju digitalnu imovinu isključivo kroz prizmu rizika, nego i kroz mogućnosti gospodarskog razvoja.
Hoće li novac kakav poznajemo nestati?
Jedan ste od zagovornika projekta Digital Dollar. Što bi digitalizacija dolara značila za financijski sustav?
J. Christopher Giancarlo: Kada sam napustio javnu službu, bio sam uvjeren da će velike ekonomije prije ili kasnije morati modernizirati svoje valute. Digitalizacija novca nije samo pitanje tehnološke učinkovitosti. Ona otvara i pitanje buduće međunarodne konkurentnosti valuta.
Dolar ima dominantnu ulogu u svjetskoj trgovini i financijama. Međutim, kako se razvijaju digitalna sredstva plaćanja, postavlja se pitanje na koji način očuvati njegov značaj. Moj je stav da privatni sektor treba imati važnu ulogu u razvoju digitalnih financijskih rješenja. Istodobno, potrebno je pronaći ravnotežu između inovacija, privatnosti korisnika i odgovarajuće regulacije.
Znači li to da bi digitalni novac mogao donijeti i nove rizike za građane i kompanije?
J. Christopher Giancarlo: Apsolutno. Digitalizacija novca otvara važna pitanja privatnosti, nadzora i kontrole financijskih transakcija.
Ne bismo smjeli stvoriti sustav u kojem tehnologija omogućuje pretjerano praćenje svakog pojedinca ili svake financijske aktivnosti. Zbog toga sam zagovornik modela koji modernizaciju novca povezuje s odgovarajućim zaštitama privatnosti i slobode financijskog poslovanja.
Najveća revolucija možda neće biti BitcoinBitcoin je decentralizirana, distribuirana, anonimna platna ..., nego nekretnine
Često spominjete tokenizaciju imovine. Zašto upravo u tom području vidite tako veliki potencijal?
J. Christopher Giancarlo: Nekretnine su izvrstan primjer imovine kojom se još uvijek upravlja kroz vrlo složene i često zastarjele administrativne sustave. Vlasnički dokumenti, zemljišne evidencije i prijenosi vlasništva uključuju velik broj posrednika i postupaka.
BlockchainTermin blockchain jednostavno se može prevesti na hrvatski ... otvara mogućnost digitalnog evidentiranja vlasništva i jednostavnijeg prijenosa određenih imovinskih prava. Zamislite da se vrijednost nekretnine može podijeliti na digitalne tokene i da investitori mogu kupovati manje udjele u imovini koja im je danas financijski nedostupna.
Takav model mogao bi povećati likvidnost, proširiti pristup investicijama i pojednostavniti određene transakcije. Vjerujem da bi tokenizacija nekretnina i druge stvarne imovine mogla biti jedna od najvećih transformacija financijskog sustava.
Hoće li banke i burze izgubiti dio svog poslovanja?
Može li decentralizirano financiranje promijeniti način funkcioniranja tradicionalnih financijskih tržišta?
J. Christopher Giancarlo: Tradicionalne burze i financijska tržišta nastali su u svijetu u kojem su trgovanje, namira i prijenos vlasništva zahtijevali velik broj posrednika. Tehnologija danas omogućuje drugačije modele.
Primjerice, decentralizirana tržišta mogu funkcionirati neprekidno, uključujući vikende. Time se mijenjaju očekivanja investitora kada je riječ o brzini i dostupnosti trgovanja.
Tradicionalne burze imaju svoje vrijeme otvaranja i zatvaranja. Međutim, digitalni sustavi mogu omogućiti trgovanje i izvan tih ograničenja. To predstavlja konkurencijski izazov postojećim financijskim institucijama. Nije nužno da će tradicionalni sustavi nestati, ali će se morati prilagoditi novim očekivanjima tržišta.
Europa, SAD i Azija: Tko će predvoditi novu financijsku revoluciju?
Koje države imaju najbolje izglede postati vodeća središta digitalnih financija?
J. Christopher Giancarlo: Japan ima snažan potencijal u razvoju stabilnih digitalnih valuta koje izdaje privatni sektor. Singapur i Ujedinjeni Arapski Emirati već su pokazali spremnost na inovacije u financijskim uslugama. Europska unija također je napravila važan iskorak donošenjem regulatornog okvira MiCA za kriptoimovinu.
Međutim, prednost neće nužno imati država koja prva donese propise, nego ona koja uspije stvoriti ravnotežu između zaštite investitora i poticanja inovacija. Regulacija mora postaviti jasna pravila, ali ne bi smjela postati prepreka razvoju novih tehnologija.
Je li za ulaganje u Bitcoin već prekasno?
Bitcoin je proteklih godina ostvario velik rast. Može li se takav trend nastaviti?
J. Christopher Giancarlo: Kako nova klasa imovine sazrijeva, očekivano je da se njezini prinosiPrinos (engl. Yield) se odnosi na zaradu ostvarenu na ulagan... postupno normaliziraju.
Rani investitori u Bitcoin ostvarili su iznimne rezultate, ali bilo bi pogrešno očekivati da će se takvi povrati neograničeno ponavljati.
Slične smo obrasce vidjeli tijekom razvoja internetske industrije. U početnim fazama nove tehnologije postoji veliki potencijal rasta, ali i velika neizvjesnost. Kako tržište sazrijeva, mogućnosti se mijenjaju. Zato investitori trebaju razlikovati dugoročni tehnološki potencijal od kratkoročnih špekulativnih očekivanja.
Imaju li kriptovalute mjesto u portfeljima konzervativnijih investitora?
J. Christopher Giancarlo: Način ulaganja uvelike ovisi o životnoj dobi, sklonosti riziku i financijskim ciljevima. Mlađe generacije odrasle su uz internet, videoigre i digitalne sustave. Za njih digitalna imovina predstavlja prirodniji dio financijskog svijeta.
Starije generacije često imaju drugačiji odnos prema novcu i ulaganjima. Međutim, financijski sustav se mijenja, a investitori će se morati upoznati s novim tehnologijama bez obzira na to odluče li u njih ulagati. To ne znači da svi trebaju kupovati kriptovalute. Važno je razumjeti mogućnosti, ali i rizike.
Banke budućnosti neće se natjecati samo kamatnim stopama
Najvažnija poruka Giancarlova intervjua nije prognoza buduće cijene Bitcoina, nego upozorenje da se mijenja sama infrastruktura financijskog poslovanja. Ako tokenizacija imovine, digitalne valute i decentralizirana tržišta nastave napredovati, tradicionalni financijski posrednici suočit će se s novim pritiskom na svoje poslovne modele.
Za banke to može značiti potrebu za bržim platnim sustavima, novim oblicima čuvanja digitalne imovine i drugačijim pristupom financiranju. Za kompanije se otvara mogućnost učinkovitijih međunarodnih transakcija i novih modela prikupljanja kapitala.
Ipak, ostvarenje tih mogućnosti ovisit će o pravnoj sigurnosti, tehnološkoj pouzdanosti, zaštiti ulagatelja i prihvaćanju tržišta.
Za gospodarstva poput Bosne i Hercegovine pitanje više nije samo hoće li Bitcoin rasti ili padati, nego koliko će brzo domaći financijski sustav razumjeti i prihvatiti promjene koje već oblikuju globalno tržište.
Jer najveći rizik za tradicionalne financijske institucije možda nije sama pojava kriptovaluta, nego mogućnost da konkurencija izgradi učinkovitiji financijski sustav prije njih.

