
Velike američke tehnološke kompanije sve se više zadužuju kako bi financirale umjetnu inteligenciju. Investitori pritom već zahtijevaju veću naknadu za rizik. Europska središnja banka (ESB) upozorava da bi problemi s isplativošću AI ulaganja mogli pogoditi investicijske fondove i tržišta državnih obveznica. Dosadašnji podaci ipak ne pokazuju da je tehnološko zaduživanje znatno poskupjelo financiranje europskih država.
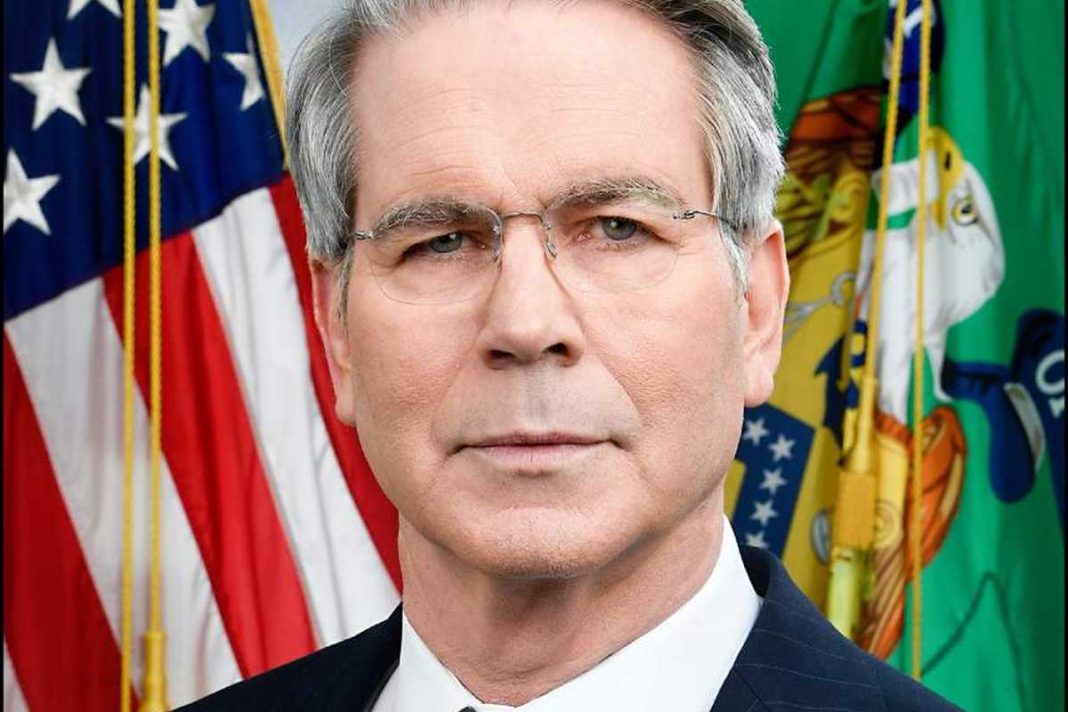
Potpredsjednik ESB-a Boris Vujčić govorio je 16. studenoga na konferenciji Euro Finance Week u Frankfurtu. Upozorio je da su rizici povezani s umjetnom inteligencijom i javnim dugom izraženiji nego prije godinu dana. Posebno je izdvojio nebankarske financijske institucije, preko kojih se poremećaji mogu prenijeti s jednog tržišta na drugo.
U službenom govoru objavljenom na stranicama ESB-a upozorio je na rastuće zaduživanje i koncentraciju ulaganja povezanih s umjetnom inteligencijom. Dodatni rizik stvaraju složeni financijski odnosi među kompanijama koje razvijaju AI infrastrukturu.
AI ulaganja povećavaju potrebe za financiranjem
Kumulativna kapitalna ulaganja velikih američkih tehnoloških kompanija do 2030. mogla bi dosegnuti 5,5 bilijuna dolara, navodi Vujčić. Riječ je o projekciji ulaganja tijekom više godina, a ne o iznosu već nastalog duga.
Izgradnja podatkovnih centara, kupnja naprednih čipova i razvoj računalne infrastrukture zahtijevaju velika početna izdvajanja. Dio troškova tehnološke kompanije pokrivaju vlastitim novčanim tokom. Za ostatak sve više koriste obvezniceObveznica (engl. bond), ili zadužnica (obligacija), dužni..., privatno financiranje i dugoročne ugovore.
ESB upozorava i na obveze koje nisu obuhvaćene uobičajenim podacima o izdanom obvezničkom dugu. Među njima su dugoročni ugovori o najmu ili budućoj kupnji AI infrastrukture. Takvi aranžmani mogu stvoriti znatne buduće financijske obveze. Kompanija pritom ne mora izdati vlastite obveznice.
Kada AI kompanije postaju međusobno ovisne?
Dodatnu složenost stvaraju međusobna ulaganja kompanija unutar AI sektora. Proizvođač čipova ili pružatelj računalne infrastrukture može financijski poduprijeti razvojnu kompaniju. Ona se zauzvrat obvezuje kupovati njegove proizvode i usluge.
Zbog takvih odnosa teže je procijeniti stvarnu potražnju. Dio budućih prihoda može ovisiti o financijski povezanim kompanijama.
O tome govori i pismo predsjednice ESB-a Christine Lagarde zastupnicima Europskog parlamenta od 6. studenoga 2026.. U njemu se upozorava na sve složenije financiranje AI infrastrukture i moguće posljedice ako budući prihodi izostanu.
Kompanija može danas osigurati kapital za podatkovni centar, ali njegova će se isplativost pokazati tek kasnije. Kapaciteti moraju ostvariti dovoljno prihoda da opravdaju ulaganje i troškove financiranja. Ako potražnja bude slabija od očekivane, povrat se može smanjiti prije dospijeća preuzetih obveza.
Na Financa.ba ranije smo analizirali kako AI boom dobiva novi test na tržištu duga. Vujčićevo upozorenje otvara dodatno pitanje: kako se rizici pojedinačnih tehnoloških ulaganja mogu prenijeti na investitore koji financiraju druge dijelove gospodarstva?
Investitori već drukčije procjenjuju tehnološki dug
Američke tehnološke kompanije sve češće izdaju obveznice denominirane u eurima. Time privlače europske institucionalne investitore, osobito mirovinske fondove i osiguravatelje koji traže dugoročna ulaganja.
Analiza ESB-a od 31. kolovoza 2026. pokazala je da je vrijednost takvih obveznica dosegnula približno 40 milijardi eura. Njihov udio u referentnim indeksima korporativnih obveznica denominiranih u eurima bio je nešto veći od jedan posto. Podaci se odnose na stanje do 20. kolovoza.
Tijekom godine zaključno s ožujkom 2026. tehnološke obveznice činile su 15 posto povećanja promatranih ulaganja. Riječ je o ulaganjima investitora europodručja u korporativne obveznice denominirane u eurima. Taj podatak ne predstavlja udio tehnoloških kompanija u ukupnom tržištu.
Promjena se vidi i u cijeni rizika. Kreditne marže obveznica Alphabeta, Amazona i Microsofta denominiranih u eurima počele su rasti nakon najava novih ulaganja i izdanja duga.
Kreditna marža dodatna je naknada koju investitori zahtijevaju za držanje korporativne obveznice u odnosu na referentnu kamatnu stopu.
ESB-ova analiza obuhvaća podatke do 20. kolovoza 2026. Rast marži povezuje s većom ponudom obveznica i neizvjesnošću budućih prihoda. To samo po sebi ne dokazuje pogoršanje kreditne sposobnosti promatranih kompanija.
Kod drugih promatranih europskih izdavatelja marže su ostale relativno stabilne. ESB prenosi i tržišna saznanja o promjenama termina izdavanja obveznica. Pojedine kompanije navodno su tako izbjegavale konkurenciju s velikim tehnološkim ponudama.
Za procjenu mogućeg financijskog poremećaja zato nije dovoljno pratiti koliko se tehnološke kompanije zadužuju. Važnije je vidjeti počinju li i drugi izdavatelji plaćati višu cijenu kapitala. Dosadašnji nalazi ESB-a pokazuju ograničene učinke na ostale europske izdavatelje.
Može li tehnološko zaduživanje povećati troškove javnog duga?
Rast potreba za financiranjem AI infrastrukture dolazi u razdoblju visokog javnog duga. Europske države istodobno moraju osigurati znatna sredstva za refinanciranje postojećih obveza.
Vujčić upozorava da bi povećana potražnja za kapitalom mogla povećati nestabilnost tržišta državnih obveznica. Rizik bi bio izraženiji ako veliki investitori istodobno promijene strukturu svojih ulaganja.
Međutim, dosadašnji podaci ne potvrđuju da su velika izdanja tehnoloških kompanija znatno povećala prinose na državne obveznice Europske unije.
Christine Lagarde u odgovoru zastupnicima Europskog parlamenta navodi da dosadašnji dokazi ne pokazuju značajno prelijevanje učinaka tehnoloških izdanja na troškove državnog zaduživanja.
Europski investitori apsorbirali su dodatne obveznice tehnoloških kompanija. Istodobno su povećali ulaganja u državne obveznice. ESB je kod drugih korporativnih izdanja uočio tek male i privremene učinke na vrijeme izdavanja i cijenu financiranja.
Buduće posljedice ipak ostaju neizvjesne. Dodatna izdanja tehnoloških obveznica mogla bi povećati konkurenciju za kapital ako investitori ne budu spremni širiti portfelje istim tempom.
Lagarde zato kao važnu zaštitu navodi održive javne financije i vjerodostojne srednjoročne fiskalne planove. Države s većim fiskalnim prostorom lakše bi podnijele eventualni rast troškova zaduživanja.
Kako bi se pad AI ulaganja mogao prenijeti na državne obveznice?
Izravna izloženost europskih financijskih institucija dugu povezanom s umjetnom inteligencijom zasad je relativno mala. ESB zato procjenjuje da bi se nepovoljan šok vjerojatnije prenosio padom vrijednosti dionica i širenjem tržišnih gubitaka.
Investicijski fondovi važan su dio tog mogućeg prijenosa. Mnogi ulažu u dionice i obveznice tehnoloških kompanija, ali istodobno drže i drugu financijsku imovinu.
Ako vrijednost AI kompanija naglo padne, investitori mogu početi povlačiti sredstva iz fondova. Fond koji nema dovoljno raspoloživog novca tada mora prodavati dio portfelja kako bi isplatio ulagače.
Prodaja se ne mora ograničiti na tehnološke vrijednosne papire. Fond može prodavati i likvidniju imovinu, uključujući državne obveznice, jer za njih lakše pronalazi kupce.
Takvo ponašanje može povećati pritisak na cijene državnih obveznica čak i kada se kreditna sposobnost samih država nije promijenila.
Dodatni rizik stvaraju institucije koje koriste financijsku polugu. Kada se ulaganja financiraju posuđenim novcem, pad vrijednosti imovine može izazvati zahtjeve za dodatnim osiguranjem. Posljedica može biti prisilno zatvaranje investicijskih pozicija.
Vujčić upozorava i na rastuću prisutnost hedge fondova na tržištima državnih obveznica. Njihove strategije mogu povećavati likvidnost u uobičajenim okolnostima. Međutim, brzo zatvaranje pozicija tijekom poremećaja može dodatno pritisnuti cijene.
ESB želi razvijenije tržište kapitala, ali i snažniji nadzor fondova
Vujčić ocjenjuje da banke europodručja trenutačno imaju snažne kapitalne i likvidnosne pozicije. Postojeći regulatorni kapitalni zaštitni slojevi, prema njegovoj ocjeni, ne predstavljaju prepreku kreditiranju gospodarstva.
Kod nebankarskih financijskih institucija regulatorni okvir drukčije je organiziran. Alati za ograničavanje sistemskih rizika manje su razvijeni nego u bankarskom sektoru.
ESB zato zagovara bolje usklađivanje uvjeta povlačenja sredstava iz fondova s likvidnošću njihove imovine. Predlaže i snažnije likvidnosne rezerve fondova tržišta novca te razmatranje ograničenja financijske poluge kod hedge fondova.
Istodobno podržava razvoj europskog tržišta kapitala kako bi kompanije imale više mogućnosti financiranja izvan tradicionalnih bankovnih kredita.
Na Financa.ba već smo pisali o Vujčićevu upozorenju da se eurozona financijski brže povezuje sa SAD-om nego unutar vlastitog tržišta. Razvoj zajedničkog tržišta kapitala mogao bi olakšati financiranje europskih kompanija. Istodobno zahtijeva bolji nadzor rizika koji se prenose između fondova, banaka i tržišta vrijednosnih papira.
Što promjena cijene tehnološkog duga govori investitorima i kompanijama?
Rast kreditnih marži tehnoloških kompanija pokazuje da investitori preispituju cijenu rizika povezanog s financiranjem AI infrastrukture. Sam po sebi ne dokazuje da su ulaganja neisplativa ili da kompanije imaju poteškoća s otplatom duga.
Za procjenu njihove financijske održivosti korisno je usporediti kapitalna ulaganja s operativnim i slobodnim novčanim tokom. Treba uključiti i nove financijske obveze, posebno dugoročne ugovore o najmu ili kupnji infrastrukture. Dio budućih izdataka ne vidi se u podacima o izdanom obvezničkom dugu.
Važna je i struktura dospijeća duga. Problem nastaje ako dug dospijeva prije nego što ulaganje ostvari očekivani povrat. Kompanija tada postaje osjetljivija na promjene troškova financiranja.
Kod investicijskih fondova treba promatrati stvarnu koncentraciju ulaganja. Fond može držati velik broj vrijednosnih papira, ali biti snažno izložen istim tehnološkim kompanijama. Takva izloženost može nastati kroz dionice, obveznice ili povezane financijske instrumente.
Za kompanije izvan tehnološkog sektora ključan je pokazatelj kretanje kreditnih marži drugih korporativnih izdavatelja. Njihov rast mogao bi pokazati da financiranje AI infrastrukture počinje utjecati na cijenu kapitala u ostatku gospodarstva.
Autor: Financa.ba
Prilikom preuzimanja obvezno navesti izravni link na članak.