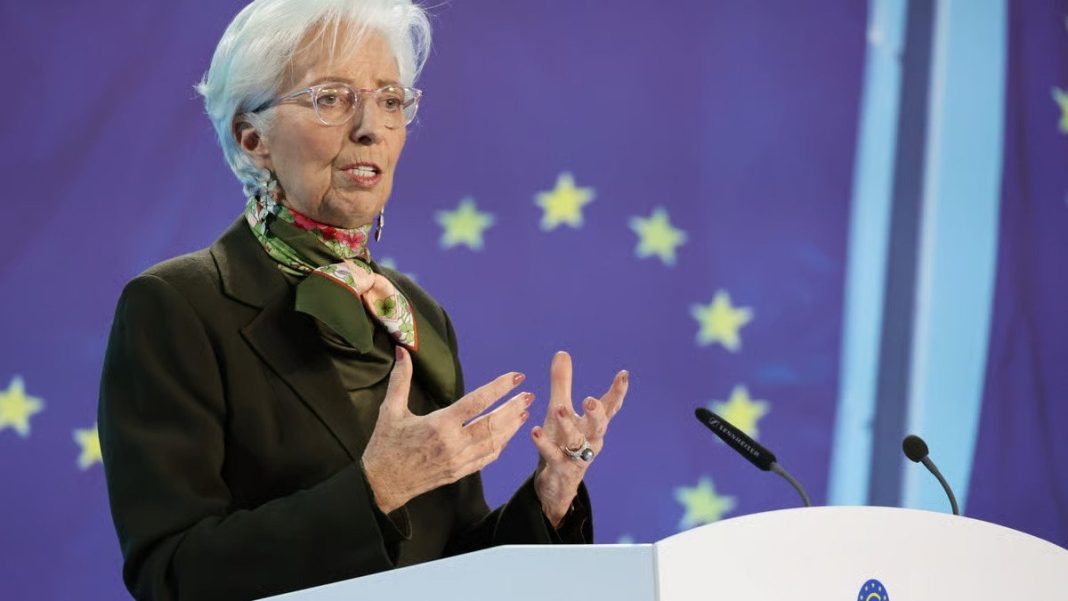
Francuska problem javnog duga mora rješavati vlastitom fiskalnom politikom, poručila je predsjednica Europske središnje banke (ESB) Christine Lagarde u srijedu, 14. listopada. Izjava dolazi u vrijeme pritiska na francuske državne obvezniceObveznica (engl. bond), ili zadužnica (obligacija), dužni... i rasprava o mogućoj intervenciji ESB-a.
Govoreći na događaju CNN-a u Bangkoku, Lagarde je odgovornost za smirivanje investitora usmjerila prema francuskim vlastima. Prema Reutersovu izvještaju, nije najavila intervenciju središnje banke, ali nije ni izričito isključila takvu mogućnost.
Zašto rast prinosa nije dovoljan za intervenciju?
ESB raspolaže instrumentom za zaštitu prijenosa monetarne politike (TPI), koji omogućuje kupnju državnih obveznica kada neopravdana i neuredna tržišna kretanja ozbiljno ugrožavaju provođenje zajedničke monetarne politike.
Prema službenim pravilima ESB-a, instrument nije namijenjen automatskom smanjivanju troškova zaduživanja država koje imaju fiskalne probleme.
Investitori pri određivanju prinosa na francuske obveznice uzimaju u obzir visok proračunski deficit i javni dug. Dodatnu neizvjesnost stvara politička situacija uoči predsjedničkih izbora 2027. godine.
Ako prinosiPrinos (engl. Yield) se odnosi na zaradu ostvarenu na ulagan... rastu zbog procjene tih rizika, to samo po sebi nije razlog za aktivaciju TPI-ja. ESB bi mogao razmotriti intervenciju kada bi tržišni poremećaji ozbiljno ugrozili prijenos monetarne politike u eurozoni.
Francuska je pod fiskalnim nadzorom EU-a
Francuska se i dalje nalazi u postupku zbog prekomjernog deficita. Međutim, Europska komisija u lipnju 2026. ocijenila je da su francuske vlasti poduzele učinkovite korektivne mjere. Postupak je zato stavljen u mirovanje, ali nije zaključen.
Ta je ocjena relevantna za moguću primjenu TPI-ja jer ESB, među ostalim, razmatra usklađenost države s fiskalnim pravilima EU-a i održivost javnog duga.
Francuski postupak zbog prekomjernog deficita stoga ne znači da je intervencija automatski isključena. Konačna odluka o aktivaciji instrumenta pripadala bi Upravnom vijeću ESB-a, na temelju ukupne procjene fiskalnih i tržišnih okolnosti.
Što bi moglo potaknuti intervenciju ESB-a?
Kako je financa.ba već pisala u analizi francuskog javnog duga od 6. listopada, rast prinosa povećava troškove novog zaduživanja i otežava fiskalnu prilagodbu Pariza.
Za ESB bi presudno bilo pitanje ugrožavaju li tržišni poremećaji prijenos monetarne politike. Širenje pritiska s francuskih obveznica na druga tržišta eurozone moglo bi povećati zabrinutost, ali nije nužan uvjet za intervenciju.
Za Pariz je zato ključno može li vratiti povjerenje investitora u vlastite javne financije. ESB bi imao drukčiji razlog za djelovanje ako bi tržišni poremećaji počeli ugrožavati prijenos monetarne politike u eurozoni.
Autor: financa.ba
Prilikom preuzimanja obvezno navesti izravni link na članak.