Menadžer može pred upravom detaljno obrazložiti ulaganje, a ipak izostaviti podatak koji odlučuje o njegovoj isplativosti. Prikaže očekivanu uštedu, ali ne i troškove koji će je smanjiti. Objasni prednosti nove opreme, ali ne usporedi ulaganje s modernizacijom postojeće. Od uprave traži 200.000 €, a ne pokazuje pod kojim bi uvjetima vlastiti prijedlog povukao.
Uprava tada može odobriti projekt čiju stvarnu cijenu nije razmotrila ili odbiti ulaganje koje bi, uz drukčije uvjete, imalo smisla. Problem je u informacijama na kojima se odluka temelji.
Zašto dobar projekt može dobiti loše obrazloženje
Prijedlog ulaganja rijetko dolazi od osobe koja je potpuno nezainteresirana za njegov ishod. Voditelj proizvodnje odgovara za proizvodne kapacitete, voditelj prodaje za prodajne rezultate. Njihovi prijedlozi mogu biti opravdani, ali svaki raspolaže informacijama koje drugi odjeli i uprava možda nemaju.
Istraživanje objavljeno 2025. u časopisu Journal of Economic Behavior & Organization pokazalo je da u eksperimentalnim uvjetima konkurencija među predlagateljima projekata može otežati istinito izvještavanje o njihovoj vrijednosti. To ne dokazuje da menadžeri u stvarnim kompanijama redovito prikrivaju podatke, ali pokazuje zašto interese predlagatelja treba uzeti u obzir pri procjeni ulaganja.
Ako jedan odjel prikazuje očekivani prihod, a drugi samo smanjenje troškova, uprava ne može kvalitetno usporediti njihove projekte bez dodatne analize. Potrebni su usporedivi podaci o početnom ulaganju, očekivanom novčanom učinku i rizicima provedbe.
Menadžer zato treba objasniti zašto je njegov prijedlog opravdan i u odnosu na druge mogućnosti korištenja kapitala. Pritom ne mora dokazivati da je svaki konkurentski projekt slabiji. Mora pokazati na kojim podacima temelji vlastitu preporuku i što još nije moguće pouzdano procijeniti.
Ušteda od 60.000 Eura zvuči dobro. Koliko kompaniji stvarno ostaje?
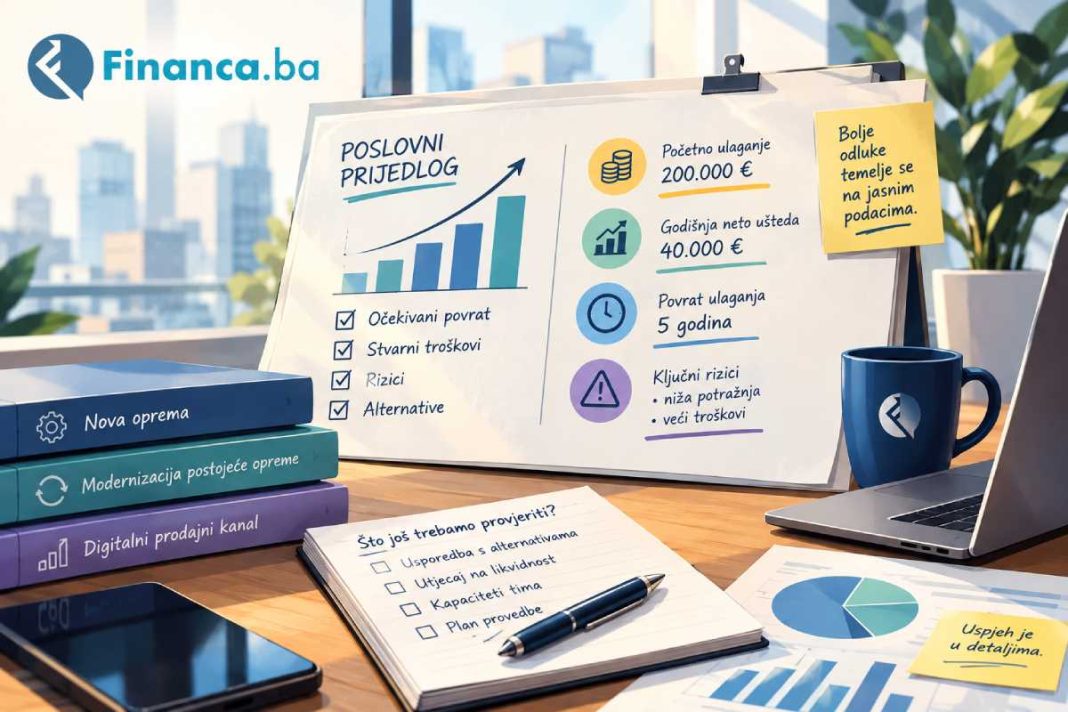
Uzmimo hipotetski primjer ulaganja od 200.000 Eura u automatizaciju proizvodnje. Menadžer procjenjuje da će nova oprema godišnje donositi 60.000 Eura uštede.
Prema toj procjeni, pojednostavljeno razdoblje povrata iznosi približno 3,3 godine.
No oprema zahtijeva dodatnih 12.000 Eura godišnje za održavanje te 8.000 Eura za obuku i korisničku podršku. U ovom primjeru pretpostavljamo da se oba troška ponavljaju svake godine.
| Stavka | Iznos u € |
|---|---|
| Početno ulaganje | 200.000 |
| Godišnja bruto ušteda | 60.000 |
| Godišnje održavanje | −12.000 |
| Godišnja dodatna obuka i podrška | −8.000 |
| Godišnja neto ušteda | 40.000 |
Kada se početno ulaganje podijeli s neto godišnjom uštedom, razdoblje povrata produljuje se na pet godina.
Razlika je približno 20 mjeseci. Ako kompanija za takva ulaganja prihvaća najviše četiri godine povrata, dodatni troškovi mijenjaju preporuku.
Riječ je o ilustrativnim iznosima. Izračun pretpostavlja jednake godišnje uštede i troškove te ne uključuje vremensku vrijednost novca, poreze, financiranje ni preostalu vrijednost opreme. Zato nije zamjena za cjelovitu procjenu isplativosti ulaganja.
Menadžer koji predstavi samo bruto uštedu može ostaviti povoljniji dojam o projektu nego što ga opravdava njegova potpuna računica. Upravi je potreban očekivani novčani učinak nakon dodatnih troškova, uz jasno navedene pretpostavke.
Uprava ne bira samo projekt, nego i što neće financirati
Čak i ako automatizacija donosi očekivane uštede, ostaje pitanje je li najbolja uporaba raspoloživih 200.000 Eura.
Modernizacija postojeće opreme možda bi zahtijevala manje početno ulaganje. Drugi proizvodni proces mogao bi imati veći potencijal za smanjenje troškova. Ako kompanija raspolaže ograničenim kapitalom, odobravanje jednog projekta može značiti odgodu drugoga.
Zato poslovni prijedlog treba sadržavati usporedbu s realnim alternativama, uključujući mogućnost da se ulaganje zasad ne provede. Za svaku opciju treba navesti ono što je moguće pouzdano procijeniti, a razlike u dostupnosti podataka jasno označiti.
U takvoj usporedbi važno je i vrijeme. Projekt s većim očekivanim ukupnim povratom može zahtijevati dulju provedbu ili kasnije početi donositi novac. Drugi može imati skromniji učinak, ali ranije osloboditi sredstva za sljedeće ulaganje.
Uprava mora znati kakve posljedice svaka opcija ima za poslovanje i raspoloživi kapital. Bez toga odluka lako ostaje na razini usporedbe dviju prezentacija, umjesto dvaju ulaganja.
Koji podatak može promijeniti preporuku?
Prije sastanka menadžer bi trebao utvrditi pod kojim uvjetima vlastiti projekt više ne bi preporučio.
Kod automatizacije to može biti manji opseg proizvodnje od planiranog. Ako se očekivana ušteda temelji na određenom broju proizvedenih jedinica, pad proizvodnje može produljiti razdoblje povrata. Upravi zato više koristi izračun za različite razine proizvodnje nego jedna projekcija koja pretpostavlja da će se plan ostvariti.
Pritom i nedavna iskustva mogu utjecati na procjenu. Ako je posljednja nabava opreme završila velikim prekoračenjem troškova, taj podatak zaslužuje pozornost. No prije nego što postane argument protiv novog ulaganja, treba provjeriti jesu li uzroci prekoračenja prisutni i u novom projektu.
Istraživanje objavljeno 2026. u časopisu Project Management Journal, koje je uključilo intervjue s 15 stručnjaka i anketu sa 101 menadžerom, pokazalo je da pristranost prema novijim informacijama u određenim okolnostima može biti pozitivno povezana s kvalitetom investicijskog odlučivanja. Nalaz ne znači da posljednjem iskustvu uvijek treba dati prednost. Njegovu relevantnost treba procijeniti prema okolnostima konkretnog ulaganja.
Ni više informacija ne jamči da će uprava promijeniti početno stajalište. Istraživanje Sveučilišta Utrecht iz 2026., provedeno među neizvršnim članovima upravljačkih tijela u polujavnom sektoru, pokazalo je da raznovrsnije informacije mogu povećati sposobnost razmatranja različitih perspektiva, ali nisu uklonile pristranost potvrđivanja prethodnih uvjerenja. Istraživanje nije dokazalo bolji financijski ishod odluka.
Za menadžera je zato korisnije pripremiti izračun koji pokazuje kako se preporuka mijenja pod različitim pretpostavkama nego dodavati podatke koji samo potvrđuju početni prijedlog.
Ako projekt ostaje prihvatljiv i uz manju proizvodnju, uprava dobiva čvršći argument za odobrenje. Ako se isplativost gubi čim potražnja padne, upravo taj rizik treba biti predmet rasprave.
Kada odobrenje nije najbolja odluka?
Ako procjena pokaže da isplativost ulaganja previše ovisi o neizvjesnim pretpostavkama, uprava ne mora odmah odlučiti o cijelom iznosu. Može zatražiti dodatnu provjeru izvedivosti ili, kada je to moguće, odobriti ulaganje u fazama, uz jasno određene uvjete za nastavak.
Takav pristup menadžeru ostavlja mogućnost da dopuni prijedlog novim podacima, a kompaniji smanjuje rizik preuzimanja obveza prije nego što razjasni ključne neizvjesnosti.
Ako uprava ipak odluči odgoditi ili odbiti projekt, to ne znači da je prezentacija bila neuspješna. Menadžer koji je jasno prikazao troškove, realne alternative i okolnosti u kojima ulaganje gubi opravdanost omogućio je upravi da procijeni prijedlog i kada zaključak nije onakav kakav je očekivao.
Uspjeh menadžerove prezentacije ne mjeri se time je li dobio odobrenje, nego je li upravi omogućio da donese kvalitetnu odluku.
Autor: financa.ba
Prilikom preuzimanja obvezno navesti izravni link na članak.