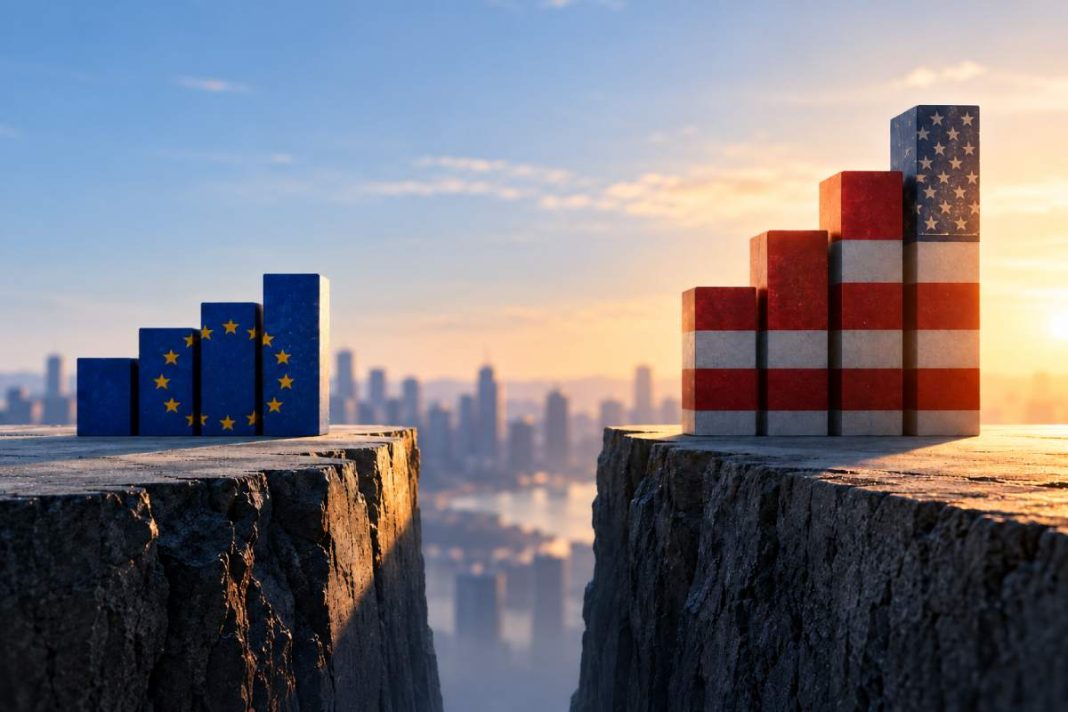
Novi izračun Europske središnje banke povezuje oko trećine jaza u produktivnosti između EU-a i SAD-a s veličinskom strukturom kompanija. Kada bi EU imao američku raspodjelu zaposlenosti između mikro, malih, srednjih i velikih kompanija, rast agregatne produktivnosti odgovarao bi približno trećini sadašnje razlike prema SAD-u.
Godišnje stope nastanka poduzeća u Europi i SAD-u slične su i kreću se oko 10 posto. Razlika se pojavljuje kasnije, kada uspješne kompanije trebaju rasti, prikupljati kapital i širiti poslovanje preko granica.
U 2023. kompanije s manje od deset zaposlenih nosile su nešto više od 20 posto zaposlenosti u EU-u. To je približno dvostruko veći udio nego u SAD-u. Velika poduzeća u EU-u pritom stvaraju približno dvostruko veću dodanu vrijednost po zaposlenoj osobi od mikrokompanija.
Trećina jaza nije isto što i trećina uzroka
ECB nije procijenio da bi povećanje broja velikih kompanija automatski zatvorilo trećinu jaza u produktivnosti. Riječ je o kontrafaktualnom izračunu koji procjenjuje dobitak u produktivnosti kada bi EU imao američku raspodjelu zaposlenosti prema veličini kompanija. Dobiveni rast odgovara približno trećini agregatne razlike između EU-a i SAD-a.
Rezultat zato pokazuje koliko je veličinska struktura europskih kompanija povezana s produktivnošću, ali ne dokazuje da je njihova veličina uzrok trećine razlike prema SAD-u.
Veličina kompanije ipak objašnjava samo dio razlika u produktivnosti. Prema podacima OECD-a, mala i srednja poduzeća u 2024. dosezala su oko 65 posto produktivnosti velikih kompanija u promatranim OECD i pristupnim zemljama. Produktivnost je u toj usporedbi mjerena prometom po zaposlenoj osobi. Dekompozicija podataka pokazuje da oko 95 posto varijacije produktivnosti unutar pojedine industrije nastaje među kompanijama iste veličinske skupine.
Ni odnos veličine i produktivnosti nije jednak u svim djelatnostima. U proizvodnji je prednost velikih kompanija izraženija, dok u dijelu poslovnih usluga kompanije s 50 do 249 zaposlenih mogu dosegnuti ili premašiti produktivnost velikih poduzeća.
Problem nastaje kada kompanija pokuša koristiti cijelo tržište EU-a
ECB među preprekama rastu europskih kompanija izdvaja troškove prekograničnog poslovanja unutar same Unije. Kompanija koja iz jedne članice želi poslovati u drugoj susreće različita pravila korporativnog prava, administrativne postupke i regulatorne zahtjeve.
Prema Europskoj investicijskoj banci, 62 posto kompanija u EU-u ima poteškoća s izvozom u druge članice zbog fragmentiranih pravila i propisa. EIB procjenjuje i da bi uklanjanje prepreka unutar jedinstvenog tržišta moglo povećati omjer ulaganja kompanija prema njihovoj imovini za oko 10 posto.
Jedan od pokušaja smanjenja pravne fragmentacije je EU Inc., predloženi opcionalni europski pravni oblik za kompanije. Financa.ba je već detaljno analizirala gdje EU Inc. može pojednostaviti prekogranično poslovanje i što i dalje ostaje pod nacionalnim pravilima.
Kasnije faze rasta ovise o kapitalu izvan EU-a
Više od polovice ukupne vrijednosti europskih venture capital transakcija povezano je s vodećim investitorima izvan EU-a, a američki investitori posebno su prisutni u kasnijim rundama financiranja, pokazuje ECB-ova analiza.
Financa.ba već je pratila razliku između europske sposobnosti stvaranja startupa i njihova prerastanja u velike kompanije kroz dostupnost kapitala i fragmentaciju europskog tržišta.
Ni velika europska kompanija automatski ne zatvara jaz
OECD-ovi podaci pokazuju velike razlike u produktivnosti i među kompanijama iste veličine. Zbog toga bi bilo pogrešno ECB-ov rezultat svesti na potrebu za većim brojem velikih poduzeća. Veličinska struktura može objasniti dio jaza u produktivnosti, ali ne i velike razlike među kompanijama koje pripadaju istoj skupini.
Promijenila se i kratkoročna dinamika produktivnosti. Prema preliminarnim OECD-ovim procjenama, rast produktivnosti rada u EU-u ubrzao se s 0,2 posto u 2024. na 1,4 posto u 2025., dok je u SAD-u usporio s 2,2 na 1,7 posto. Razina produktivnosti rada u EU-u ipak je 2024. iznosila približno tri četvrtine američke.
Autor: financa.ba
Prilikom preuzimanja obvezno navesti izravni link na članak.


