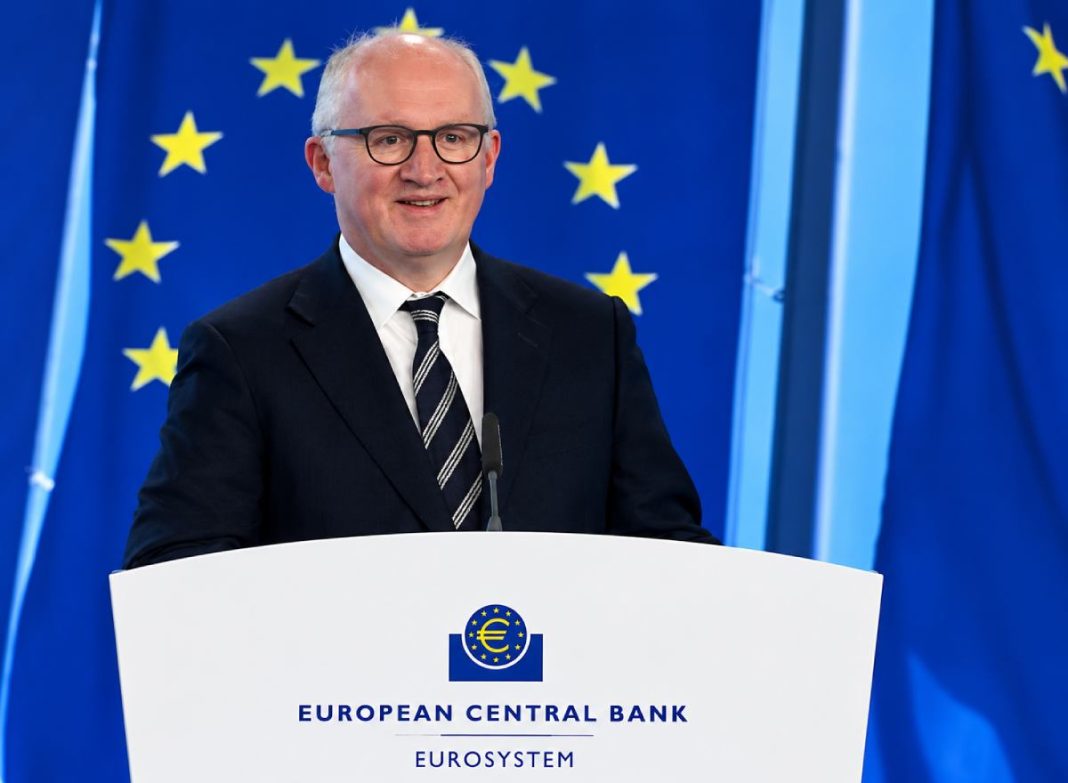
InflacijaInflacija je povećanje opće razine cijena u određenom vre... u eurozoni porasla je na 3,8 posto, ali to ne znači automatski da Europska središnja banka mora odgovoriti novim povećanjem kamata. Glavni ekonomist ECB-a Philip Lane upozorava da energetski šok koji podiže cijene istodobno slabi potrošnju i gospodarsku aktivnost.
U govoru na konferenciji ECB-a Lane je objasnio da više cijene energije smanjuju realne prihode kućanstava i profite kompanija. Budući da je eurozona neto uvoznik energije, više cijene pogoršavaju uvjete razmjene. Aktivnost je pod većim pritiskom u sektorima koji intenzivno koriste energiju, dok geopolitička neizvjesnost može odgoditi investicije.
Takvo slabljenje potražnje može ograničiti koliko ECB još mora prilagoditi monetarnu politiku kako bi inflaciju vratio prema cilju od dva posto. Lane pritom nije najavio kraj povećanja kamata. ECB će odluke i dalje donositi od sastanka do sastanka i ovisno o podacima.
Lane je na početku govora naveo da su izneseni stavovi osobni i da ih ne treba tumačiti kao kolektivni stav Upravnog vijeća ECB-a.
Od pada cijena energije do inflacije od 3,8 posto
Promjena u odnosu na kraj prošle godine najbolje se vidi u strukturi inflacije. U posljednjem tromjesečju 2025. cijene energije bile su 1,1 posto niže nego godinu ranije, dok je inflacija bez energije iznosila 2,4 posto.
Do rujna 2026. slika se bitno promijenila. Cijene energije porasle su 18,8 posto na godišnjoj razini, a ukupna inflacija dosegnula je 3,8 posto. Istodobno je inflacija bez energije iznosila 2,3 posto.
Lane zato ocjenjuje da pokazatelji temeljnih inflacijskih pritisaka zasad ne upućuju na pomicanje srednjoročne inflacije naviše.
Rizik je u onome što slijedi. Prema rujanskim projekcijama ECB-a, inflacija bez energije trebala bi porasti na 2,6 posto u 2027. Glavni razlog je odgođeni prijenos energetskog šoka na druge sektore.
ECB je ove godine već dva puta podizao kamate
Energetski šok dolazi nakon što je ECB već pooštrio monetarnu politiku. Ključnu kamatnu stopu podigao je s 2,00 na 2,50 posto kroz odluke u lipnju i rujnu.
Od tada se dodatno promijenio još jedan dio monetarne jednadžbe. Dugoročne tržišne kamate porasle su i time dodatno pooštrile financijske uvjete.
Lane procjenjuje da će viši dugoročni prinosiPrinos (engl. Yield) se odnosi na zaradu ostvarenu na ulagan... usporiti gospodarski rast i ublažiti prijenos energetskog šoka više nego što je ECB pretpostavio u rujanskim projekcijama.
Financa.ba je početkom listopada već pisala da viši tržišni prinosi pooštravaju uvjete financiranja i bez nove odluke ECB-a. Današnji Laneov govor daje dodatno objašnjenje tog mehanizma: dio učinka viših kamata na gospodarstvo već dolazi preko tržišta.
Kompanijama skuplja energija prvo udara na novčani tok
Za kompanije energetski šok ima neposrednu posljedicu. Računi za energiju i druge inpute moraju se platiti prije nego što kompanija uspije prilagoditi proizvodnju ili prodajne cijene.
Lane upozorava da zbog toga i financijski zdrave kompanije mogu imati veću kratkoročnu potrebu za obrtnim kapitalom i kreditnim linijama. Među razlozima rasta korporativnih kredita ove godine navodi upravo potrebe za obrtnim kapitalom povezane s energetskim šokom.
Što ECB sada mora utvrditi
Lane sadašnje kretanje cijena energije opisuje kao drugi val energetskog šoka. Za buduće odluke o kamatamaKamata je cijena uporabe tuđih novčanih sredstava. Kamate ... bit će važno koliko će se taj šok preliti na cijene izvan energetskog sektora.
Zasad inflacija bez energije od 2,3 posto ne pokazuje snažno širenje tog pritiska na ostale cijene. Projekcija njezina rasta u 2027. pokazuje zašto ECB još ne može zaključiti kako će se energetski šok završiti.
Istodobno, skuplja energija smanjuje realne prihode i gospodarsku aktivnost, a viši tržišni prinosi dodatno stežu uvjete financiranja. Upravo će snaga tih učinaka odrediti koliko će dodatne prilagodbe monetarne politike biti potrebno.
Autor: financa.ba
Prilikom preuzimanja obvezno navesti izravni link na članak.