Banke u Federaciji BiH smanjile su problematične kredite za 50,1 milijun KM u prvih šest mjeseci 2026. godine. Njihov udio u ukupnim kreditima pao je s 2,3 na 1,9 posto, dok je kreditni portfelj porastao na 23,4 milijarde KM. Istodobno su banke evidentirale 78,2 milijuna KM novih problematičnih kredita.
Prema izvješću Agencije za bankarstvo Federacije BiH (FBA), najveća pojedinačna stavka smanjenja problematičnih kredita bili su računovodstveni i trajni otpisi. Iznosili su 72,7 milijuna KM, više od ukupnog smanjenja problematičnog kreditnog portfelja.
Otpisi veći od ukupnog smanjenja loših kredita
Na kraju lipnja 2026. banke u FBiH imale su 436,4 milijuna KM problematičnih kredita (NPLBankovni kredit smatra se lošim ako dužnik više od 90 dan...), u usporedbi s 486,6 milijuna KM na kraju prethodne godine.
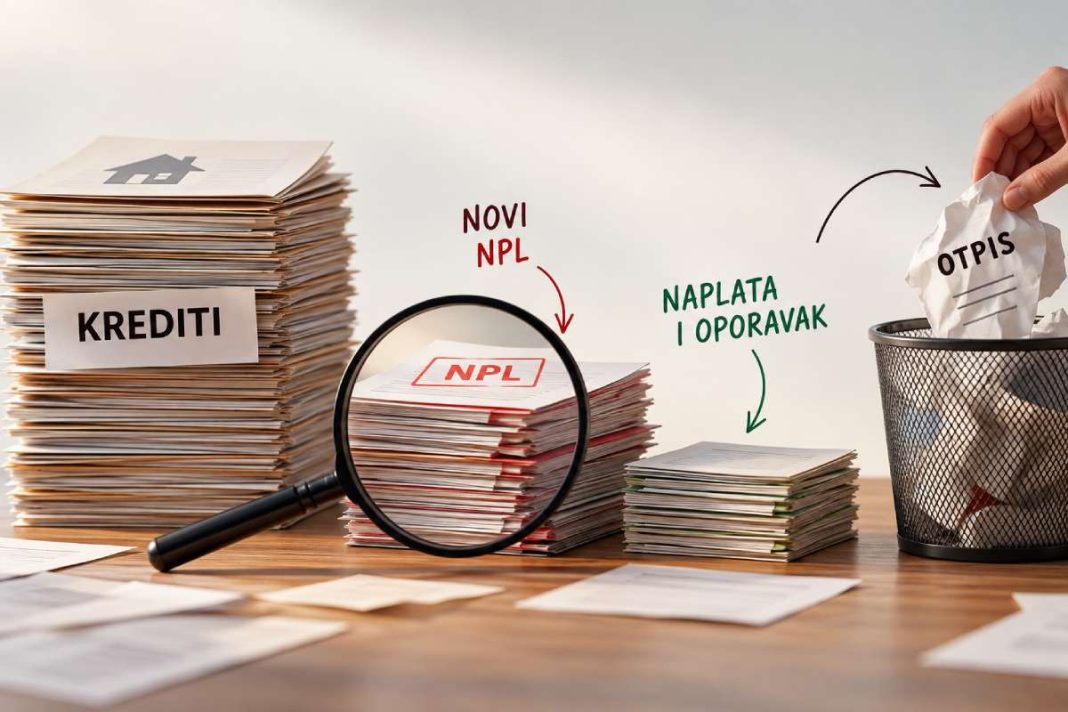
Tijekom prvog polugodišta nastalo je 78,2 milijuna KM novih problematičnih kredita. Naplata je smanjila postojeći NPL portfelj za 42,5 milijuna KM, a oporavak kredita za dodatnih 13,3 milijuna KM. Računovodstveni i trajni otpisi iznosili su 72,7 milijuna KM.
Naplata i otpis nemaju isti učinak na poslovanje banke. Naplatom banka smanjuje nepodmireno potraživanje i ostvaruje novčani priljev. Računovodstvenim otpisom smanjuje se knjigovodstveno iskazana vrijednost potraživanja, ali to ne mora značiti da je banka izgubila pravo na njegovu naplatu.
FBA u izvješću ne razdvaja računovodstvene i trajne otpise. Zato nije moguće utvrditi koliki se dio od ukupno 72,7 milijuna KM odnosi na svaku od tih kategorija.
Smanjenje problematičnih kredita stoga se ne može poistovjetiti s naplatom dugovanja. Banka može iskazati manji NPL portfelj i kada dio potraživanja otpiše, bez odgovarajućeg novčanog priljeva.
Kod stanovništva udio problematičnih kredita više je nego dvostruko veći
Od ukupno 436,4 milijuna KM problematičnih kredita, na stanovništvo se odnosi 292,6 milijuna KM, a na pravne osobe 143,9 milijuna KM.
Stopa NPL-a kod stanovništva iznosi 2,6 posto, dok je kod pravnih osoba 1,2 posto. Obje stope smanjene su za 0,4 postotna boda u odnosu na kraj 2025.
Razlika je izraženija kada se krediti stanovništvu promatraju prema namjeni.
Kod kredita za opću potrošnju udio problematičnih kredita iznosi 3,3 posto, a kod stambenih kredita 0,5 posto. Krediti za opću potrošnju dosegnuli su 8,4 milijarde KM i čine 73,9 posto ukupnih kredita stanovništvu.
Unutar te kategorije prevladavaju nenamjenski potrošački krediti. Njihova vrijednost iznosila je 6,7 milijardi KM, odnosno 79,9 posto kredita za opću potrošnju.
Podaci pokazuju da je najveći dio kreditiranja stanovništva koncentriran u kategoriji opće potrošnje, gdje je i udio problematičnih kredita znatno viši nego kod stambenog financiranja. Pritom se stopa od 3,3 posto odnosi na cijelu kategoriju kredita za opću potrošnju, a ne samo na nenamjenske kredite.
Krediti rastu, ali se smanjuje udio onih s povećanim rizikom
Ukupni krediti banaka u FBiH porasli su za 8,1 posto u prvom polugodištu 2026., na 23,4 milijarde KM. Krediti stanovništvu povećani su za 6,5 posto, na 11,4 milijarde KM, a krediti pravnim osobama za 9,6 posto, na 12 milijardi KM.
O kretanju kreditne aktivnosti na razini cijele BiH pisali smo i u članku Krediti privatnim poduzećima pali 119 milijuna KM, ali godišnje rastu. Podaci CBBiH i FBA imaju različit obuhvat i izvještajna razdoblja, pa ih nije moguće izravno uspoređivati.
Uz rast kreditiranja, smanjena je i vrijednost kredita kod kojih je kreditni rizik znatno povećan, ali još nisu svrstani među problematične kredite. FBA ih vodi u razini kreditnog rizika 2.
Takvih je kredita krajem lipnja bilo 1,8 milijardi KM, odnosno 14,5 milijuna KM manje nego na kraju 2025. Njihov udio u ukupnom kreditnom portfelju smanjen je s približno 8,4 na 7,7 posto.
Kod pravnih osoba vrijednost kredita u toj kategoriji blago je porasla, dok je kod stanovništva smanjena. Ipak, njihov udio u ukupnim kreditima smanjen je u oba sektora.
Manji udio kredita s povećanim rizikom povoljan je pokazatelj strukture portfelja. Međutim, iz objavljenih podataka nije moguće utvrditi koliko je pojedinačnih kredita prešlo u manje rizičnu kategoriju, a koliko ih je otplaćeno ili prešlo među problematične kredite.
Što pokazuju ostali pokazatelji kreditnog rizika?
Smanjenje problematičnih kredita nastavak je višegodišnjeg kretanja. Prema FBA, njihov udio u ukupnim kreditima iznosio je 9 posto na kraju 2018., a u lipnju 2026. pao je na 1,9 posto.
U prvom polugodištu 2026. smanjen je i udio dospjelih kredita u ukupnom portfelju, s 1,6 na 1,4 posto.
Istodobno je pokrivenost problematičnih kredita očekivanim kreditnim gubicima (ECLECL (eng. Expected Credit Losses) predstavlja iznos očekiva...) pala s 84 na 82,9 posto. Taj pokazatelj govori koliki je dio problematičnog portfelja pokriven priznatim očekivanim kreditnim gubicima. Izvješće ne daje dovoljno podataka da se smanjenje pokrivenosti pripiše jednom određenom uzroku.
Banke su tako završile prvo polugodište s manjim iznosom problematičnih kredita i manjim udjelom kredita s povećanim rizikom. No 78,2 milijuna KM novih problematičnih kredita pokazuje da se kreditni rizik nastavlja materijalizirati i dok ukupna stopa NPL-a pada.
Autor: financa.ba
Prilikom preuzimanja obvezno navesti izravnu poveznicu na članak.