Pet velikih tehnoloških kompanija samo tijekom 2026. planira gotovo 800 milijardi dolara ulaganja u AI infrastrukturu. Sve veći dio tog investicijskog računa dolazi na tržište duga.
Tržište već reagira. Investitori za dio novih tehnoloških obveznica traže veću premiju, a usporedivi dug iste kompanije više nema uvijek istu cijenu.
AI dug tako počinje mijenjati cijenu novca i kompanijama koje s umjetnom inteligencijom nemaju nikakve veze.
AI boom ušao je na tržište duga
Podatkovni centri, procesori, energetska infrastruktura i mrežni kapaciteti traže kapital prije nego što počnu stvarati očekivani prihod. Što investicijski planovi postaju veći, to je teže cijeli račun pokrivati iz tekućih novčanih tokova.
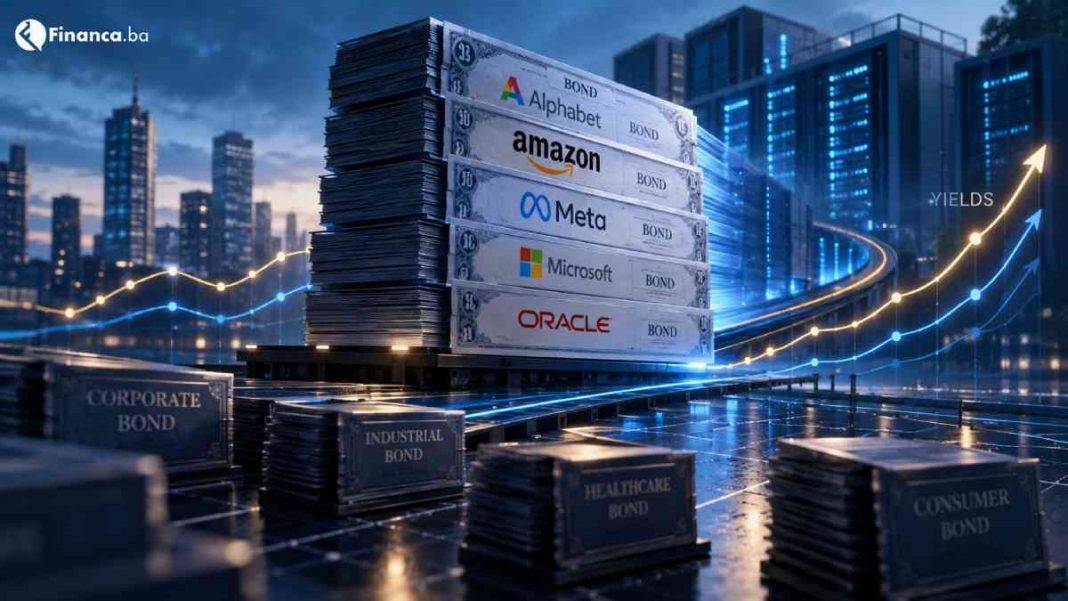
Alphabet, Amazon, Meta, Microsoft i Oracle u posljednjih su godinu dana izdali oko 220 milijardi dolara obveznica. Količina novog duga postala je dovoljno velika da se posljedice počnu vidjeti u cijeni po kojoj ga investitori žele držati.
BIS je već upozorio da se AI investicijski boom sve više oslanja na dug i složenije izvore financiranja. Novi signal sada dolazi iz samih cijena obveznica.
Investitori traže veću cijenu
Kreditni spread pokazuje koliko dodatnog prinosa investitor traži za korporativni rizik u odnosu na usporedivu državnu obveznicu.
Kod tehnološkog sektora ta premija raste. Spreadovi tehnoloških korporativnih obveznica u kolovozu su dosegnuli oko 89 baznih bodova, devet više od šireg američkog investment-grade tržišta.
Amazon je pri izdanju 25 milijardi dolara obveznica na dugom kraju krivulje morao ponuditi spread od približno 120 baznih bodova iznad američkih državnih obveznica. Reuters navodi procjene prema kojima bi godinu ranije takva premija bila približno upola manja.
To ne znači da investitori sumnjaju može li Amazon vratiti dug. Problem je količina kapitala koju tržište mora pronaći.
Kada nekoliko najvećih tehnoloških kompanija u kratkom razdoblju ponudi desetke milijardi dolara novih obveznica, investitoru treba razlog da poveća izloženost prema sektoru. Sve češće taj razlog postaje viši prinosPrinos (engl. Yield) se odnosi na zaradu ostvarenu na ulagan....
Oracle pokazuje što se već promijenilo
Najzanimljiviji signal vidi se kada usporedimo obvezniceObveznica (engl. bond), ili zadužnica (obligacija), dužni... iste kompanije.
Oracleova obveznica vrijedna milijardu dolara s dospijećem 2055. sredinom kolovoza nosila je prinos od 7,67 posto. Novija obveznica iste kompanije, s istom godinom dospijeća i 3,5 milijardi dolara u opticaju, nosila je 7,86 posto.
Veće izdanje trebalo bi imati prednost jer je likvidnije i lakše ga je prodati.
Ipak je nosilo viši prinos.
Slične razlike Reuters je pronašao kod Alphabeta, Mete i Nvidije. Novija velika izdanja nosila su spreadove 15 do 22 bazna boda više od usporedivih starijih obveznica.
Kreditna kvaliteta tih kompanija nije se preko noći toliko promijenila. Promijenila se količina duga koju tržište mora apsorbirati.
Tržište zato više ne određuje cijenu samo prema sposobnosti kompanije da vrati dug. Važno postaje i koliko njezinih obveznica investitori već drže te koliko novih izdanja tek dolazi.
Kada Big Tech uzima kapital, drugi dobivaju novog konkurenta
Institucionalni investitori imaju ograničenja koliko jednog izdavatelja ili sektora žele držati u portfelju. Ako već imaju veliku izloženost prema Amazonu, Alphabetu, Microsoftu ili tehnologiji općenito, svako sljedeće veliko izdanje mora ponuditi dovoljno dobru cijenu da opravda dodatnu koncentraciju.
A viši prinos tehnoloških kompanija mijenja usporedbu s ostatkom tržišta.
Ako visokokvalitetna Amazonova obveznica investitoru ponudi više, kompanija iz drugog sektora mora opravdati zašto bi kapital završio kod nje. To ne znači da će svako veliko AI izdanje automatski povećati njezin trošak financiranja, ali konkurencija za isti institucionalni novac postaje veća.
Koliko je ta potražnja narasla pokazuje i Amazonov izlazak izvan dolarskog tržišta. Kompanija je početkom rujna u svom prvom izdanju obveznica u britanskim funtama prikupila 4,25 milijardi funti, uz narudžbe investitora od oko 10,65 milijardi.
Reuters navodi da su hyperscaleri tijekom 2026. već izdali više od 200 milijardi dolara duga, više nego dvostruko u odnosu na cijelu 2025.
ECB pritom upozorava da bi velika i dugotrajna potreba AI kompanija za financiranjem mogla imati šire posljedice ako istiskuje druge zajmoprimce ili povećava njihove troškove financiranja.
To je važnija granica od same sposobnosti Amazona, Alphabeta ili Microsofta da servisiraju vlastiti dug. AI dug postaje tržišno pitanje kada njegova veličina počne mijenjati uvjete pod kojima kapital traže svi ostali.
Kapital je već skup
Sve se to događa u trenutku kada su dugoročne kamatne stopeKamate su trošak, odnosno cijena koju plaćate za pozajmlji... visoke.
Prinos na desetogodišnju američku državnu obveznicu ovih je dana prešao 5 posto prvi put od listopada 2023.
AI korporativna izdanja nisu glavni razlog tog rasta. InflacijaInflacija je povećanje opće razine cijena u određenom vre..., očekivanja vezana uz Fed i američki fiskalni rizik važnije su sile.
Ali dodatne stotine milijardi korporativnog duga dolaze pred velik dio istih institucionalnih investitora od kojih kapital traže države i kompanije iz drugih sektora.
BIS zasad ne vidi znakove općeg tržišnog stresa. To je važna razlika: rast AI duga nije dokaz da se približava kreditna kriza.
Ono što se već može vidjeti jest promjena cijene po kojoj tržište želi financirati dio tog rasta.
Sljedeći signal možda neće doći s burze
Za AI dug kupaca zasad ima. Amazonovo izdanje u funtama, za koje je potražnja bila više nego dvostruko veća od ponuđenog iznosa, to dobro pokazuje.
Pitanje je po kojoj će cijeni investitori biti spremni financirati svaki sljedeći krug podatkovnih centara, procesora i energetske infrastrukture.
Zato uz cijene tehnoloških dionica vrijedi pratiti i kreditne spreadove: koliku premiju nose nova izdanja i koliko su skuplja od postojećeg duga iste kompanije.
Ako AI investicijski račun nastavi rasti sadašnjim tempom, cijena po kojoj tržište prihvaća novi dug mogla bi pokazati promjenu prije cijena dionica.
Autor: financa.ba
Prilikom preuzimanja obvezno navesti izravni link na članak.