Prodavač zaključi posao od 100.000 KM. Target raste, CRM bilježi novu prodaju.
Pretpostavimo da direktni trošak robe ili isporuke iznosi 70.000 KM. U pojednostavljenoj računici posao tada ostavlja 30.000 KM bruto marže. Tek nakon prodaje pojavljuju se troškovi koji u nju nisu bili uključeni: poseban transport, dodatni sati stručnog tima, povrat robe, hitna isporuka ili dulji rok plaćanja odobren kako bi posao bio zaključen.
Ako ti zahtjevi kompaniju koštaju još 12.000 KM, od početnih 30.000 KM ostaje 18.000 KM prije zajedničkih fiksnih troškova.
Prodaja od 100.000 KM nije nestala. Promijenio se odgovor na važnije pitanje: koliko je taj posao kompaniji stvarno vrijedio?
Upravo tu počinje ozbiljnije upravljanje prodajnim timom.
Dvije jednake prodaje mogu biti dva različita posla
Uzmimo dva prodavača. Obojica su ostvarila po 500.000 KM prihoda.
Prvi je prodavao uz planiranu maržu, kupci plaćaju prema dogovoru i njihove narudžbe ne traže izvanredne intervencije ostatka kompanije.
Drugi je do istog prihoda došao uz veće popuste i dulje rokove plaćanja. Nekoliko kupaca traži male i česte narudžbe, posebne isporuke i mnogo vremena komercijale i podrške.
Na tablici koja pokazuje samo prihod rezultat je isti. Za kompaniju nije.
Problem nastaje kada je prihod posljednja informacija koju prodajni tim dobije o poslu koji je zaključio. Tada prodavač može naučiti kako ponovno ostvariti prodaju od 100.000 KM, ali ne i kako ponovno ostvariti dobar posao od 100.000 KM.
Kod distributera marža može nestati nakon što je cijena dogovorena
Kod uvoznika i distributera između nabavne i prodajne cijene postoji cijeli niz aktivnosti koje pojedini kupac može izazvati.
Istraživanje Distribution Strategy Groupa iz ožujka 2026. među 84 sudionika iz veleprodajne distribucije pokazalo je zanimljiv raskorak: 69 posto distributera mjeri profitabilnost kupaca, ali samo 34 posto prodajnim timovima omogućuje pristup tim informacijama u stvarnom vremenu.
Financije tako mogu znati da određeni kupac donosi mnogo prometa, ali malo zarade. Prodavač koji upravo priprema njegovu sljedeću ponudu tu informaciju možda nema.
Novije istraživanje iste organizacije, provedeno među više od 200 rukovoditelja veleprodajnih distributera, pokazuje kako marža može nestajati kroz ručne izmjene cijena, kašnjenje u prenošenju promjena troškova i procese koji prelaze između više funkcija.
Zato kupac koji ostavlja 50.000 KM bruto marže kroz dvanaest velikih i urednih narudžbi nije ekonomski jednak kupcu koji ostavlja istu bruto maržu kroz 180 malih narudžbi, hitne dostave, povrate i stalne posebne zahtjeve.
Tu ulazi cost-to-serve, odnosno trošak potreban da kompanija određenog kupca stvarno usluži. Bruto marža govori što ostaje nakon direktnog troška proizvoda ili usluge. Ne govori nužno koliko je dodatnog rada, logistike i kapitala pojedini kupac potrošio.
Kod usluga nema skladišta robe, ali postoji kapacitet ljudi
Kod agencije, IT kompanije, inženjerskog ureda ili konzultantske kuće ista logika izgleda drukčije.
Prodajni tim ugovori projekt od 100.000 KM. Uzmimo da prema načinu na koji kompanija računa trošak isporuke projekt na početku ima očekivanu bruto maržu od 40.000 KM.
Nakon početka projekta klijent traži dodatne izmjene. Senior stručnjak radi više sati nego što je planirano. Dio posla mora se ponoviti, a dodatni rad nije obuhvaćen ugovorom niti naknadno fakturiran.
CRM i dalje pokazuje:
Won: 100.000 KM.
Ekonomika projekta više nije ona koja je postojala na dan potpisa.
U 2026 SPI Professional Services Maturity Benchmarku prosječna projektna marža iznosila je 37,7 posto, dok je EBITDA na razini kompanije bila 9,9 posto. Istraživanje obuhvaća više od 500 profesionalnih uslužnih kompanija, više od 245.000 zaposlenika i oko 63 milijarde dolara prihoda. Iskoristivost naplativog vremena pala je na 66,4 posto.
SPI procjenjuje i prosječni revenue leakage na oko 4,5 posto prihoda. Među uzrocima su propušteno fakturiranje, širenje opsega projekta bez odgovarajuće naplate, otpisi i slabe ugovorne kontrole.
Broj potpisanih projekata sam po sebi ne govori koliko će kompanija na njima zaraditi.
Tko je prvi spomenuo popust?
Prodavač i financijski direktor isti popust mogu vidjeti vrlo različito.
Prodavaču dodatni postotni bod može biti prihvatljiva cijena zatvaranja posla. Za kompaniju je važno je li popust bio potreban da bi posao bio zaključen ili je smanjio vrijednost prodaje koju bi kupac prihvatio i bez njega.
Na Financa.ba već smo pokazali koliko popust može smanjiti bruto dobit i zašto treba provjeriti što kompanija dobiva zauzvrat. Uz početnu bruto maržu od 30 posto, primjerice, popust od 10 posto uz nepromijenjen trošak smanjuje bruto dobit po jedinici za trećinu.
McKinsey je u srpnju 2026. opisao slučaj velike građevinske kompanije u kojoj je analiza razgovora pokazala da su, kada se govorilo o popustu, u 70 posto slučajeva temu prvi otvorili prodavači, a ne kupci.
Takav podatak mijenja razgovor s prodajnim timom. Umjesto pretpostavke da kupci traže veće popuste, voditelj može provjeriti tko ih zapravo uvodi u pregovore i u kojem trenutku.
Ne upravljajte samo rezultatom koji se već dogodio
Mjesečni razgovor s prodavačem često počinje ovako:
Target je 100.000 KM. Ostvareno je 82.000. Što ćeš zatvoriti do kraja mjeseca?
To pitanje ima smisla. Ali govori uglavnom o količini prodaje.
Pokušajte dodati drugo:
Koja su tri najbolja posla među tih 82.000 KM i zašto su dobra za kompaniju?
Prodavač tada mora razmišljati o cijeni, marži, uvjetima plaćanja, zahtjevnosti isporuke i potencijalu kupca. Voditelj može vidjeti razumije li osoba koju vodi ekonomiku posla ili samo vlastiti target.
Ne pratimo samo koliko je netko prodao. Provjeravamo prepoznaje li posao koji kompanija želi ponovno dobiti.
Prodavač ne može štititi maržu koju ne vidi
Od prodajnog tima ima smisla očekivati odgovornost za kvalitetu posla samo ako ima informacije potrebne za bolju odluku.
Kod uvoznika to mogu biti raspoloživa zaliha, očekivani dolazak sljedeće pošiljke, marža artikla i uvjeti plaćanja kupca.
Kod proizvođača prodavač mora znati može li obećani rok izazvati promjenu proizvodnog plana, posebnu seriju ili skuplju nabavu.
Kod uslužne kompanije treba znati koliko je stručnog kapaciteta potrebno za isporuku i što se dogodilo s maržom sličnih projekata nakon potpisa ugovora.
Prodavač zbog toga ne treba postati kontroler, planer proizvodnje ili voditelj operacija. Treba vidjeti posljedice komercijalnih odluka za koje je odgovoran.
I tu se zatvara petlja koju mnogi prodajni dashboardi ostavljaju otvorenom:
Što se dogodilo s poslom nakon što smo ga prodali?
Test 10 prodaja: što vam je stvarno donio prodajni tim?
Za prvi pregled ne treba novi softver ni složeni model profitabilnosti.
Uzmite posljednjih deset zaključenih poslova. Ne najvećih, najboljih ili najproblematičnijih. Posljednjih deset.
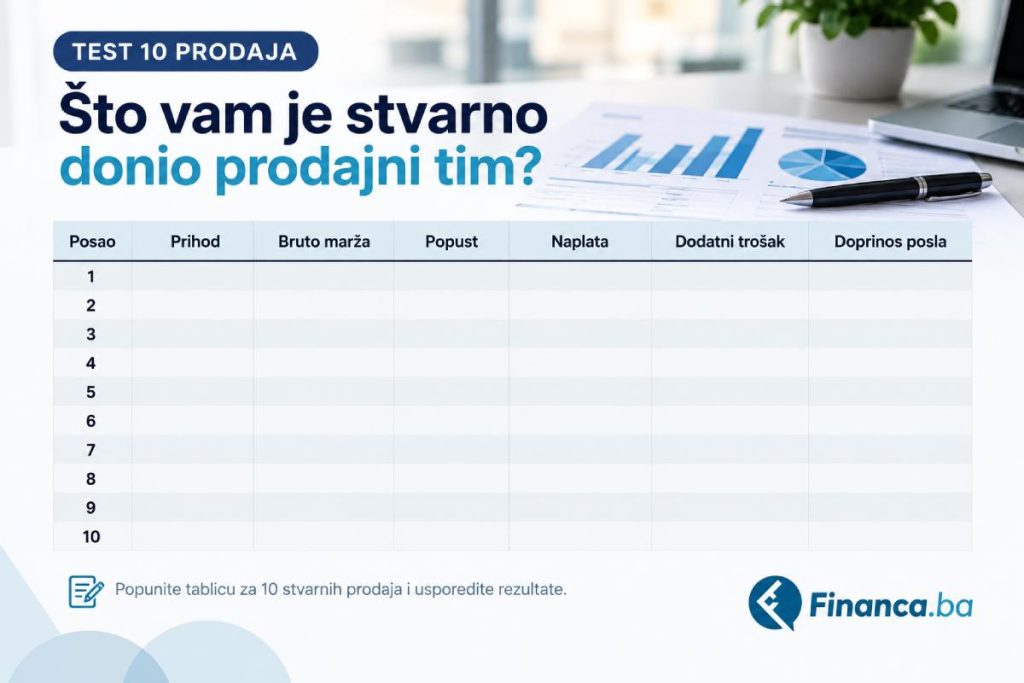
U polje Naplata možete upisati, primjerice, „30 dana / na vrijeme“, „60 dana / kasni 18 dana“ ili „nije naplaćeno“.
Doprinos posla u ovom testu nije standardizirana računovodstvena kategorija niti zamjena za račun dobiti i gubitka. Koristimo ga kao jednostavnu upravljačku provjeru.
Krenite od bruto marže koju vaša kompanija već izračunava za pojedini posao. Od nje oduzmite mjerljive dodatne troškove koje je taj posao izazvao.
Kod distributera to mogu biti posebna dostava, povrati, dodatni handling ili neuobičajeno servisiranje kupca. Uslužna kompanija može uključiti dodatne sate, vanjske suradnike, ponovljeni rad i nenaplaćeni posao izvan ugovorenog scopea. Proizvođač može uračunati posebnu seriju, ekspresnu nabavu ili nestandardnu logistiku.
Ne pokušavajte svaki zajednički trošak kompanije rasporediti na pojedinu fakturu. Cilj je otkriti poslove čija se ekonomika nakon prodaje bitno razlikovala od one koju je prodajni tim očekivao.
Na kraju uz svaki posao odgovorite na još jedno pitanje:
Bismo li ovaj posao ponovno prihvatili pod istim uvjetima? DA / NE
Odgovor ne ulazi u računicu. Pokazuje želite li posao s takvom ekonomikom ponovno prodati.
Gdje nestaje vrijednost prodaje?
Visok prihod uz slab doprinos zbog popusta vodi prema cijeni i pregovaranju. Dobra bruto marža koja nestane kroz cost-to-serve traži provjeru vrste kupaca i uvjeta usluge.
Kod uslužnih projekata pad planirane marže nakon potpisa upućuje na procjenu scopea ili prijelaz između prodaje i deliveryja. Uredna prodaja uz kronično kašnjenje naplate otvara pitanje komercijalnih uvjeta i kvalitete kupca.
Voditelj tada više ne govori samo „treba nam više prodaje“. Zna na kojem dijelu prodaje kompanija gubi vrijednost.
A što nagrađuje bonus?
Na kraju ostaje pitanje koje se tiče samog sustava upravljanja prodajnim timom.
Može li prodavač ostvariti puni bonus na poslu koji je donio velik prihod, ali je nakon popusta, dodatnog troška isporuke i problema s naplatom kompaniji ostavio rezultat koji ona ne želi ponoviti?
Ako može, nije dovoljno od prodavača tražiti da više pazi na profitabilnost. Sustav mu je već rekao što se od njega očekuje.
To ne znači da svaka kompanija treba bonus vezati uz istu kombinaciju prihoda, marže i naplate. Proizvođač, distributer i konzultantska kuća imaju različitu ekonomiku.
Ali ako bonus nagrađuje posao koji kompanija pod istim uvjetima ne bi ponovno prihvatila, problem je u sustavu nagrađivanja, a ne samo u odluci prodavača.
Prodajnom timu zato treba vratiti informaciju koju CRM često ne daje: što se s njegovim poslovima dogodilo nakon potpisa.
Uzmite posljednjih deset zaključenih poslova i pogledajte prihod, maržu, naplatu i ono što je kompanija morala dodatno napraviti da bi ih isporučila.
Koliko biste ih danas ponovno prodali pod potpuno istim uvjetima?
Autor: financa.ba
Prilikom preuzimanja obvezno navesti izravni link na članak.